Project Description
Kredyt dla firm bez zdolności kredytowej
Bank odmówił finansowania albo zaproponował kwotę, która nie wystarcza na potrzeby Twojej firmy? W BusinessFinance analizujemy sytuację przedsiębiorstwa i sprawdzamy dostępne możliwości finansowania — również wtedy, gdy standardowa zdolność kredytowa jest niewystarczająca, firma ma kilka zobowiązań lub wcześniejsze próby zakończyły się odmową.
- Indywidualna analiza sytuacji firmy
- Porównanie różnych możliwości finansowania
- Pomoc od analizy do decyzji instytucji finansującej
Sprawdź możliwości finansowania
Wstępna analiza nie oznacza gwarancji uzyskania finansowania.
Porozmawiajmy o sytuacji Twojej firmy
Wypełnij formularz, aby rozpocząć rozmowę z doradcą.
Parametry zależą od sytuacji firmy i oferty
Kwota finansowania
Ustalana indywidualnie
Okres finansowania
Zależnie od oferty
Minimalny staż firmy
Zależnie od instytucji
Czas wstępnej analizy
Po otrzymaniu podstawowych informacji
Czy to Twoja sytuacja?
Możemy wspólnie sprawdzić, jakie czynniki wpływają na możliwości finansowania Twojego przedsiębiorstwa.
Bank odmówił kredytu
Przeanalizujemy powód decyzji i dostępne dalsze kroki.
Zdolność kredytowa jest za niska
Sprawdzimy, jak instytucje mogą ocenić aktualną sytuację firmy.
Masz kilka aktywnych zobowiązań
Uwzględnimy istniejące raty i ich wpływ na płynność.
Przychody są nieregularne lub sezonowe
Sezonowość lub zmienność przychodów może mieć znaczenie dla oceny.
Pojawiły się problemy w historii finansowej
Omówimy okoliczności i sprawdzimy warunki konkretnych ofert.
Potrzebujesz poprawić płynność firmy
Przyjrzymy się celowi finansowania i realnym możliwościom firmy.
Dlaczego bank mógł odmówić?
Każda instytucja stosuje własne kryteria. Na decyzję mogą wpływać między innymi:
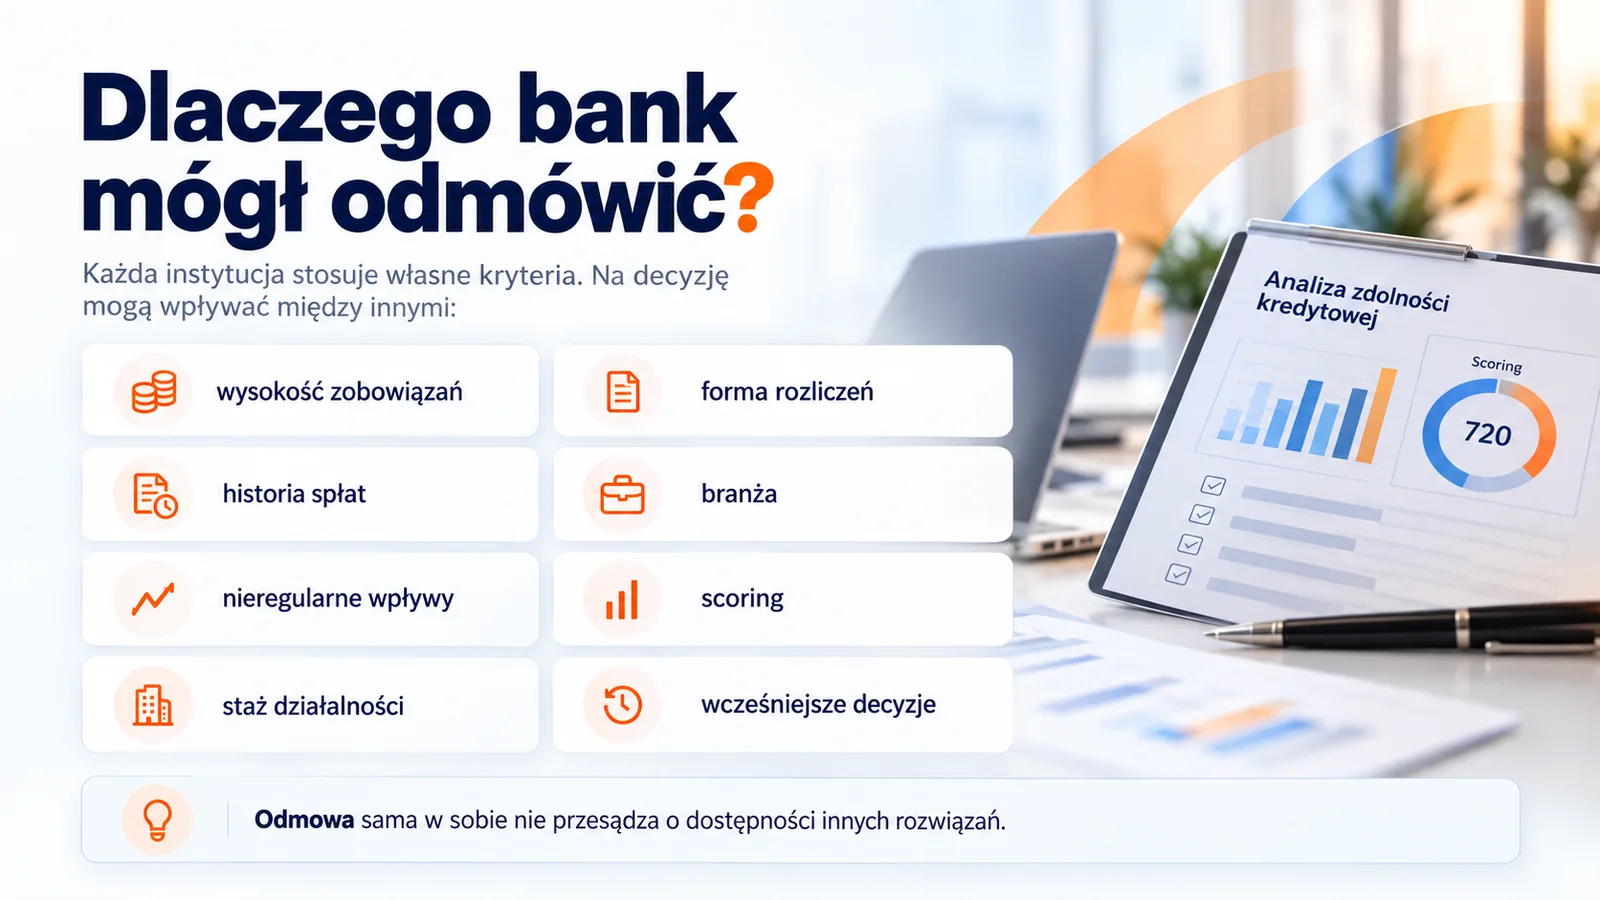
- wysokość zobowiązań
- historia spłat
- nieregularność wpływów
- staż działalności
- forma rozliczeń
- branża
- scoring
- wcześniejsze decyzje
Odmowa sama w sobie nie przesądza o dostępności innych rozwiązań. Potrzebna jest analiza sytuacji firmy i warunków konkretnej instytucji. Sprawdź także dalsze kroki po odmowie kredytu, które warto rozważyć przed ponownym złożeniem wniosku.
Jakie rozwiązania możemy sprawdzić?
Dostępność zależy od sytuacji firmy, celu finansowania, dokumentów oraz kryteriów danej instytucji. Nie każdy wariant będzie dostępny dla każdego przedsiębiorstwa.
Finansowanie bankowe
Sprawdzenie ofert bankowych i wymagań dotyczących oceny firmy.
Finansowanie na podstawie obrotów
Ocena rozwiązań uwzględniających obroty i przepływy firmy.
Finansowanie pozabankowe
Porównanie warunków wybranych instytucji pozabankowych.
Finansowanie z zabezpieczeniem
Sprawdzenie, czy zabezpieczenie jest możliwe i uzasadnione.
Konsolidacja zobowiązań
Analiza możliwości połączenia zobowiązań i całkowitego kosztu.
Finansowanie w trudniejszej sytuacji
Indywidualne sprawdzenie kryteriów i ograniczeń.
Jak przebiega analiza?
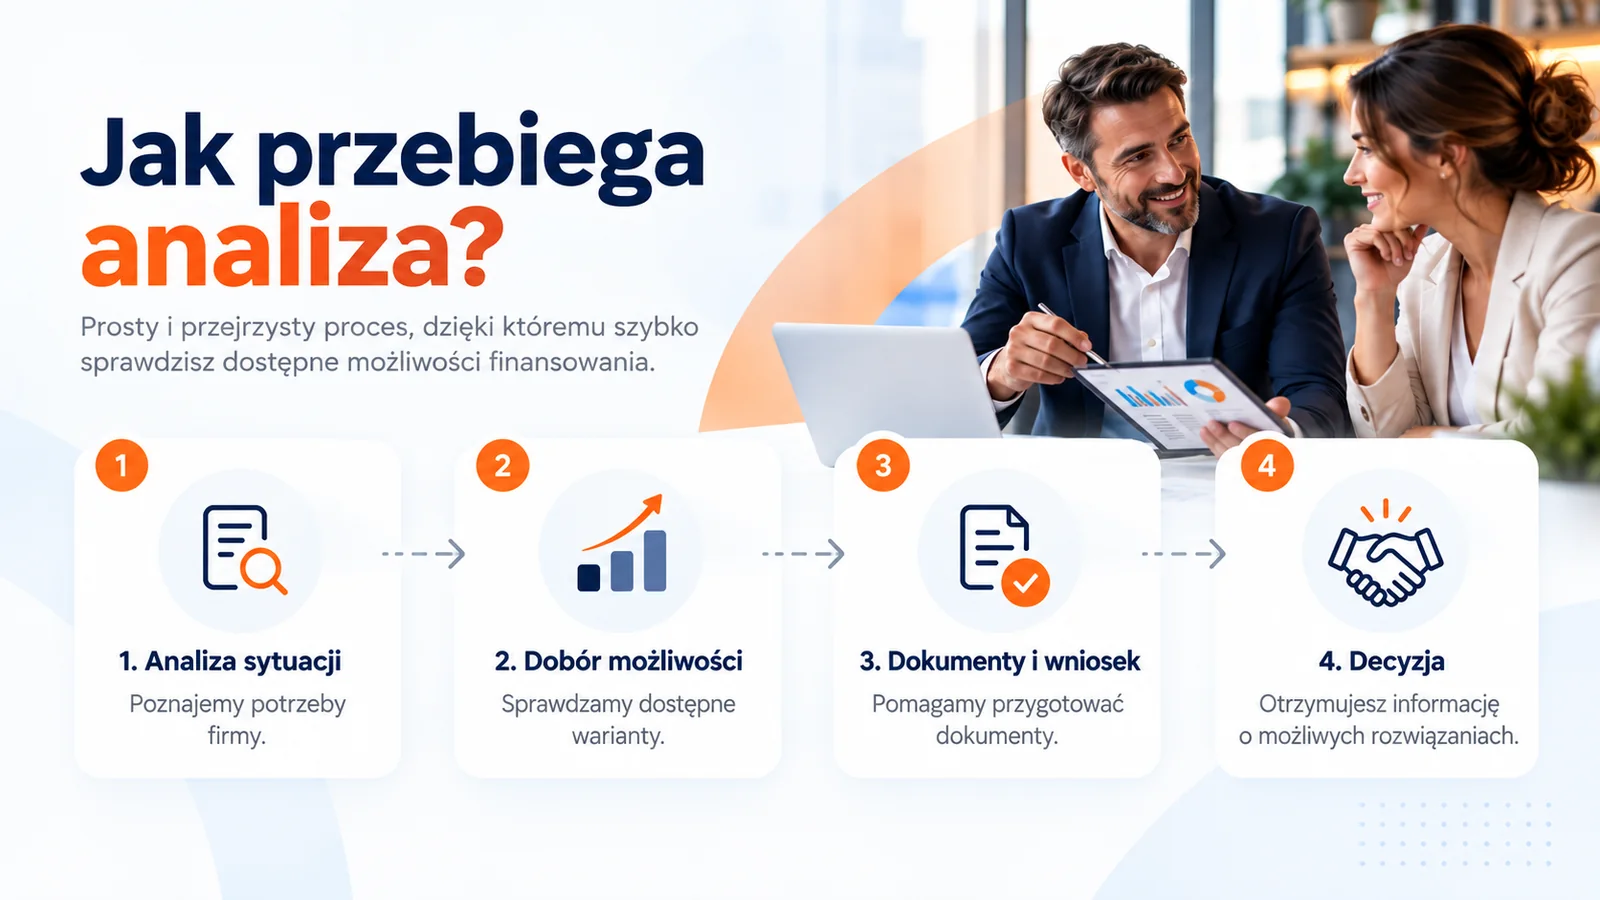
01. Analiza sytuacji
Poznajemy potrzeby firmy, jej zobowiązania i dostępne informacje.
02. Dobór możliwości
Weryfikujemy warianty pasujące do celu i sytuacji przedsiębiorstwa.
03. Dokumenty i wniosek
Omawiamy wymagane dokumenty i kolejne kroki dla wybranej oferty.
04. Decyzja
Decyzję podejmuje instytucja finansująca według własnych kryteriów.
Nie wiesz, jaki rodzaj finansowania pasuje do Twojej sytuacji?
Porozmawiaj z doradcą i omów dostępne możliwości dla firmy.
Dlaczego BusinessFinance?
Indywidualne podejście
Analizujemy potrzeby i okoliczności konkretnej firmy.
Analiza różnych wariantów
Porównujemy dostępne możliwości i ich warunki.
Wsparcie na każdym etapie
Wyjaśniamy proces, dokumenty i decyzje instytucji.
Realne możliwości firmy
Skupiamy się na rozwiązaniach adekwatnych do sytuacji przedsiębiorstwa.
Finansowanie firmy przy obniżonej zdolności — co warto wiedzieć?
Sama odmowa kredytu nie przesądza o dostępności innych ofert. Przed złożeniem kolejnego wniosku warto poznać przyczynę decyzji, zebrać aktualne dane o finansach przedsiębiorstwa i porównać warunki rozwiązań, które odpowiadają jego sytuacji.
Co oznacza brak zdolności kredytowej firmy?
To ocena instytucji, że przy przyjętych przez nią kryteriach firma może nie mieć wystarczającej możliwości obsługi nowego zobowiązania. Pod uwagę mogą być brane dochody, przepływy, raty, historia spłat, staż i branża. Kryteria różnią się między instytucjami.
Czy odmowa jednego banku oznacza odmowę wszędzie?
Nie musi. Instytucje mogą stosować różne zasady i oceniać ryzyko w odmienny sposób. Nie oznacza to jednak, że kolejna oferta będzie dostępna — przed wnioskiem należy zweryfikować kryteria i możliwe koszty.
Czy zabezpieczenie może pomóc?
W niektórych ofertach zabezpieczenie może być jednym z elementów oceny. Jego rodzaj, wartość i wpływ na decyzję zależą od instytucji; zabezpieczenie wiąże się też z ryzykiem dla firmy lub właściciela.
Kiedy warto rozważyć konsolidację?
Gdy kilka rat utrudnia planowanie płynności, można sprawdzić, czy konsolidacja jest możliwa i jaki będzie jej całkowity koszt. Niższa rata nie zawsze oznacza niższy koszt całkowity.
Czym różni się finansowanie pozabankowe?
Może mieć inne kryteria, dokumenty, zabezpieczenia i koszty niż finansowanie bankowe. Warunki trzeba porównać dla konkretnej oferty przed podjęciem decyzji.
Dlaczego nie warto składać wielu przypadkowych wniosków?
Każdy wniosek powinien być poprzedzony sprawdzeniem dopasowania i warunków. Wiele nieprzemyślanych zapytań może utrudnić uporządkowanie procesu, a wpływ zapytań na historię zależy od sposobu weryfikacji.
Obroty, dochód i środki na ratę — jak przygotować obraz firmy?
W rozmowie o finansowaniu dla firmy bez wystarczającej zdolności kredytowej warto oddzielić wynik księgowy od terminów rzeczywistych wpływów i wydatków. Wysokie obroty nie pokazują jeszcze, jaka kwota pozostaje na obsługę zobowiązań.
Zestaw wpływy z kosztami i obecnymi ratami
Przygotuj orientacyjne zestawienie pieniędzy wpływających do firmy oraz wydatków związanych z działalnością, podatkami i już obsługiwanymi zobowiązaniami. Zaznacz płatności jednorazowe i powtarzalne. Nie utożsamiaj wystawionej, ale nieopłaconej faktury z pieniędzmi dostępnymi na rachunku.
Pokaż także słabszy okres działalności
Jeżeli wpływy są sezonowe albo zależą od kilku kontrahentów, opisz terminy, w których pieniądze zwykle trafiają do firmy. Warto sprawdzić z doradcą, jak planowana płatność pasowałaby do miesiąca z niższymi wpływami lub opóźnioną należnością, a nie tylko do najlepszego okresu.
Wyjaśnij różnice między wynikiem a stanem rachunku
Gdy dokumenty finansowe i przepływy pokazują inny obraz, przygotuj wyjaśnienie z osobą prowadzącą księgowość. Takie zestawienie służy rozmowie, nie zastępuje oceny instytucji ani nie jest kalkulatorem gwarantującym uzyskanie środków. Szersze tło opisuje poradnik o zdolności kredytowej firmy.
Powiązane rozwiązania dla firm
Zobacz również:
Kredyt bez ZUS i US
Zobacz dostępne warianty przy rozliczeniach ZUS i US.
Sprawdź kredyt bez ZUS i US →
Trudne kredyty dla firm
Sprawdź możliwości w wymagającej sytuacji firmy.
Poznaj trudne kredyty dla firm →
Kredyt konsolidacyjny
Poznaj zasady łączenia zobowiązań i porównania kosztów.
Sprawdź konsolidację zobowiązań firmy →
Kredyty dla firm
Zobacz rozwiązania finansowania dla przedsiębiorstw.
Poznaj kredyty dla firm →
Pytania i odpowiedzi
Bank odmówił? Sprawdź inne możliwości dla swojej firmy
Opowiedz nam o sytuacji przedsiębiorstwa. Sprawdzimy, czy są dostępne warianty odpowiadające potrzebom i możliwościom firmy. Decyzję podejmuje instytucja finansująca.
Rozpocznij rozmowę z doradcą
Zostaw dane kontaktowe, aby rozpocząć rozmowę o sytuacji Twojej firmy.