Klienci płacą, firma realizuje zlecenia, a bank mimo to odmawia kredytu? Taka sytuacja nie musi kończyć poszukiwań. W BusinessFinance sprawdzamy, co stoi za odmową i czy dostępny sposób oceny przychodów oraz wpływów może lepiej odpowiadać Twojej działalności.
Nie musisz samodzielnie odtwarzać bankowych wyliczeń. Opowiedz nam, czym zajmuje się firma, na co potrzebujesz pieniędzy i z jaką przeszkodą się spotkałeś. Pomożemy uporządkować sytuację oraz ustalić, od czego warto zacząć.
Zdjęcie ilustracyjne wygenerowane z pomocą AI; nie przedstawia rzeczywistego klienta ani zespołu BusinessFinance.
Dlaczego przychody nie zawsze wystarczają do uzyskania kredytu?
Przychód ze sprzedaży, dochód i wpływ na rachunek pokazują różne strony działalności. Firma może wystawiać faktury, ale czekać na płatności. Może też otrzymywać regularne przelewy, a jednocześnie ponosić duże koszty lub spłacać wysokie raty. Zdarza się również, że słabszy wynik w analizowanym okresie nie oddaje całego rytmu działalności.
Znaczenie ma sposób, w jaki konkretny bank ocenia dane. W swoim poradniku o ocenie firmy PKO Bank Polski wskazuje zarówno wyniki i zobowiązania, jak i historię operacji na rachunku. To przykład podejścia jednej instytucji, a nie wspólny algorytm wszystkich banków.
Dlatego po odmowie zaczynamy od jej przyczyny. Innego kierunku szukamy przy niskim dochodzie, innego przy zbyt dużych ratach, a jeszcze innego przy zaległościach. Historia konta pomaga zobaczyć, które z tych kwestii wymagają wyjaśnienia.
Jak BusinessFinance analizuje wpływy na konto?
Patrzymy na to, skąd pochodzą pieniądze, kiedy trafiają do firmy i jakie płatności trzeba z nich pokryć. Sprawdzamy regularność zapłat, sezonowość oraz większe zdarzenia jednorazowe. Zestawiamy ten obraz z kosztami, ratami i celem planowanego finansowania.
Jeżeli przeszkodą jest ocena oparta na dochodzie, szukamy dostępnego banku i produktu, w którym znaczenie mają także przychody lub wpływy z działalności. Nie oznacza to automatycznego przyznania określonej kwoty z każdego przelewu. Chodzi o dobór ścieżki do rzeczywistej sytuacji firmy, z uwzględnieniem wymagań finansującego.
Opisz nam sytuację firmy — sprawdzimy, jakie możliwości warto przeanalizować.
Które przelewy trzeba rozdzielić?
Zapłata od klienta to coś innego niż przelew między własnymi kontami, wypłata kredytu albo zwrot wcześniejszej płatności. Przy kilku rachunkach te same pieniądze mogą pojawić się w historii więcej niż raz. Pomagamy uporządkować te operacje, żeby obraz działalności był czytelny.
Przy rozliczeniach przez terminal lub operatora płatności wyjaśniamy również, dlaczego przelew rozliczeniowy może różnić się od wartości sprzedaży. Potrzebne mogą być odpowiednie raporty. Nie kwalifikujemy transakcji wyłącznie na podstawie jej skróconego tytułu.
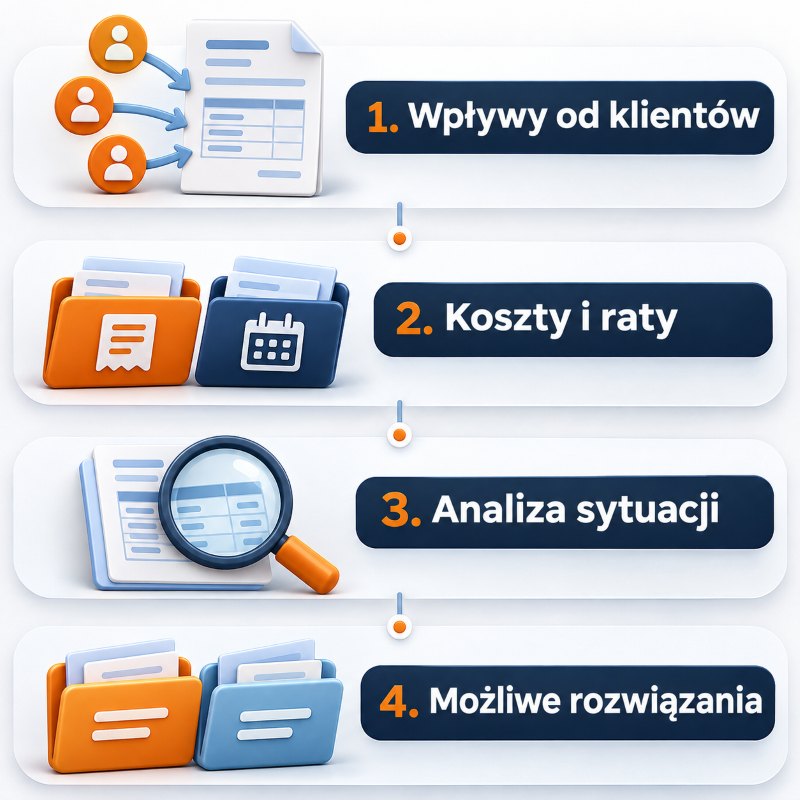
Schemat porządkowania analizy, nie bankowy algorytm ani zapewnienie uzyskania kredytu.
Przykład: suma wpływów jest większa niż zapłata od klientów
Wyobraźmy sobie firmę, na której rachunek w danym okresie wpłynęło łącznie 25 000 zł. Z tego 12 000 zł stanowiły zapłaty od klientów, 8 000 zł przesunięto z drugiego własnego konta, a 5 000 zł pochodziło z uruchomionego finansowania.
Dodawanie wszystkich tych kwot jako nowej sprzedaży dawałoby mylący wynik. W tym uproszczonym przykładzie zapłata od klientów wynosi 12 000 zł; pozostałe operacje mają inne źródło. Nadal trzeba uwzględnić koszty i zobowiązania oraz uzgodnić okres z dokumentacją księgową. To przykład własny sposobu porządkowania przelewów, a nie wyliczenie zdolności lub kwoty dostępnego kredytu.
Takie rozróżnienie nie służy temu, żeby odrzucać sprawę klienta. Pozwala zrozumieć sytuację i szukać rozwiązania na podstawie danych, które można wyjaśnić finansującemu.
Co, jeśli wpływy są dobre, ale firma ma stratę albo wysokie raty?
Powiedz nam o tym na początku. Przy stracie wyjaśniamy, z czego wynika wynik i jak wygląda bieżąca działalność. Przy wysokich ratach analizujemy łączne obciążenie oraz dostępne możliwości jego uporządkowania. Szukamy kierunku odpowiadającego całej sytuacji, zamiast skupiać się wyłącznie na obrotach.
Szerszy opis znajdziesz w poradniku o finansowaniu firmy ze stratą. Jeżeli głównym problemem są nierówne miesiące, przeczytaj również materiał o kredycie dla firmy sezonowej.
Co przygotować do analizy historii rachunku?
Do zgłoszenia wystarczy krótki opis potrzeby, orientacyjna kwota, cel oraz informacja o dotychczasowej odmowie lub innych trudnościach. Nie musisz od razu przesyłać wyciągów ani tworzyć szczegółowego arkusza.
Na dalszym etapie ustalimy, które rachunki i okresy są potrzebne. Zależnie od sprawy mogą przydać się:
- wyciągi z rachunków używanych w działalności;
- informacje o przychodach i kosztach za odpowiadające sobie okresy;
- zestawienie obecnych kredytów, leasingów i limitów;
- krótkie wyjaśnienie przelewów własnych i zdarzeń jednorazowych;
- raporty rozliczeniowe operatora płatności, jeśli firma z nich korzysta.
Zachowaj oryginalne dokumenty. Zakres oraz sposób ich przekazania uzgodnimy dla konkretnej analizy. Nie wpisuj historii transakcji w publicznych komentarzach ani w pierwszym zgłoszeniu kontaktowym.
Pytania przedsiębiorców
Czy kredyt na podstawie wpływów oznacza brak badania zdolności?
Sama nazwa nie przesądza o zakresie oceny. Trzeba sprawdzić kryteria konkretnego produktu, analizowane dane i wymagane rejestry. W BusinessFinance szukamy odpowiedniego sposobu oceny firmy; nie obiecujemy pomijania BIK ani innych baz.
Czy muszę przenosić konto do innego banku?
Nie zakładamy tego na początku. Zasady korzystania z rachunku, dokumentowania wpływów i ewentualnego otwarcia konta ustalamy dla rozważanej propozycji. Najpierw sprawdzimy sytuację oraz dostępny kierunek finansowania.
Czy mogę zgłosić się po kilku odmowach?
Tak. Warto przekazać, gdzie składano wnioski i jakie przyczyny odmowy podano. Pomoże to zaplanować dalszą analizę. Nie musisz czekać, aż wszystkie problemy znikną, żeby porozmawiać o możliwościach.
Sprawdźmy, co można zrobić w Twojej firmie
Masz przychody, ale dotychczasowa ocena banku nie pozwoliła uzyskać potrzebnego kredytu? Zgłoś się do BusinessFinance. Pomożemy wyjaśnić obraz wpływów i poszukamy rozwiązania dopasowanego do sytuacji przedsiębiorstwa.
Wyślij zgłoszenie do BusinessFinance lub zadzwoń: +48 608 469 695.
Źródła i opracowanie
Redakcja BusinessFinance. Źródło kontekstowe: wskazany poradnik PKO Banku Polskiego, odczyt 19.11.2026. Opis pracy z klientem opiera się na praktyce przedstawionej przez właściciela BusinessFinance. Przykład i schemat są opracowaniem własnym. Źródło bankowe nie potwierdza dostępności konkretnej oferty za pośrednictwem BusinessFinance. Decyzję i warunki finansowania ustala instytucja finansująca.